
Pe scurt: costurile fixe rămân aceleași indiferent de activitate, iar cele variabile cresc sau scad odată cu volumul. Dacă le notezi separat și le urmărești lunar, vezi mai repede ce cheltuieli poți controla și ce venit minim îți trebuie ca să acoperi firma.
Multe firme mici știu cât încasează, dar nu știu exact cât costă funcționarea lor. Diferența se vede abia când un client întârzie plata sau când un abonament mic devine mare. Un buget bazat pe două coloane, fixe și variabile, rezolvă o mare parte din aceste surprize.
Ce sunt costurile fixe
Costurile fixe sunt cele pe care le plătești în fiecare lună, chiar dacă nu vinzi nimic. Exemple obișnuite:
- chiria sau costul spațiului de lucru;
- salariile și contribuțiile aferente;
- abonamentele și licențele cu preț fix;
- serviciile contabile contractate lunar.
Adunate, ele dau pragul minim de venit sub care firma lucrează în pierdere.
Ce sunt costurile variabile
Costurile variabile se modifică după activitate. Aici intră materiile prime, transportul, comisioanele de plată, publicitatea plătită pe rezultate și orice serviciu taxat în funcție de consum. Ele sunt mai greu de prevăzut, așa că merită notate pe baza mediei ultimelor luni, nu a unei singure luni bune.
Abonamentele care au și componentă variabilă
Unele servicii digitale combină o taxă fixă cu o parte plătită după utilizare. De aceea, la un instrument nou, întreabă separat despre abonament și despre consum și treci fiecare parte în coloana ei. Un exemplu detaliat găsești în articolul despre temele de finanțe pentru firme mici, unde costurile se compară cu o privire de ansamblu. Dacă o linie din buget a crescut de trei luni la rând, analizează dacă folosești serviciul pe măsura plății.
Cum construiești bugetul lunar
Un buget lunar simplu se face în câțiva pași. Urmează-i în ordine:
- listează toate cheltuielile din ultimele trei-șase luni, din extrasele de cont;
- împarte-le în fixe și variabile;
- calculează media lunară pentru cele variabile;
- adaugă o rezervă pentru neprevăzut, de regulă o parte mică din total;
- compară suma cu încasările medii și cu cele mai slabe luni.
Cum folosești rezultatul
Bugetul devine util când îl compari cu realitatea în fiecare lună. Dacă vezi diferențe mari, caută cauza: un preț nou, o comandă neobișnuită sau o cheltuială uitată. Scopul nu este să tai peste tot, ci să știi ce decizii îți permiți fără să pui în pericol plățile obligatorii.
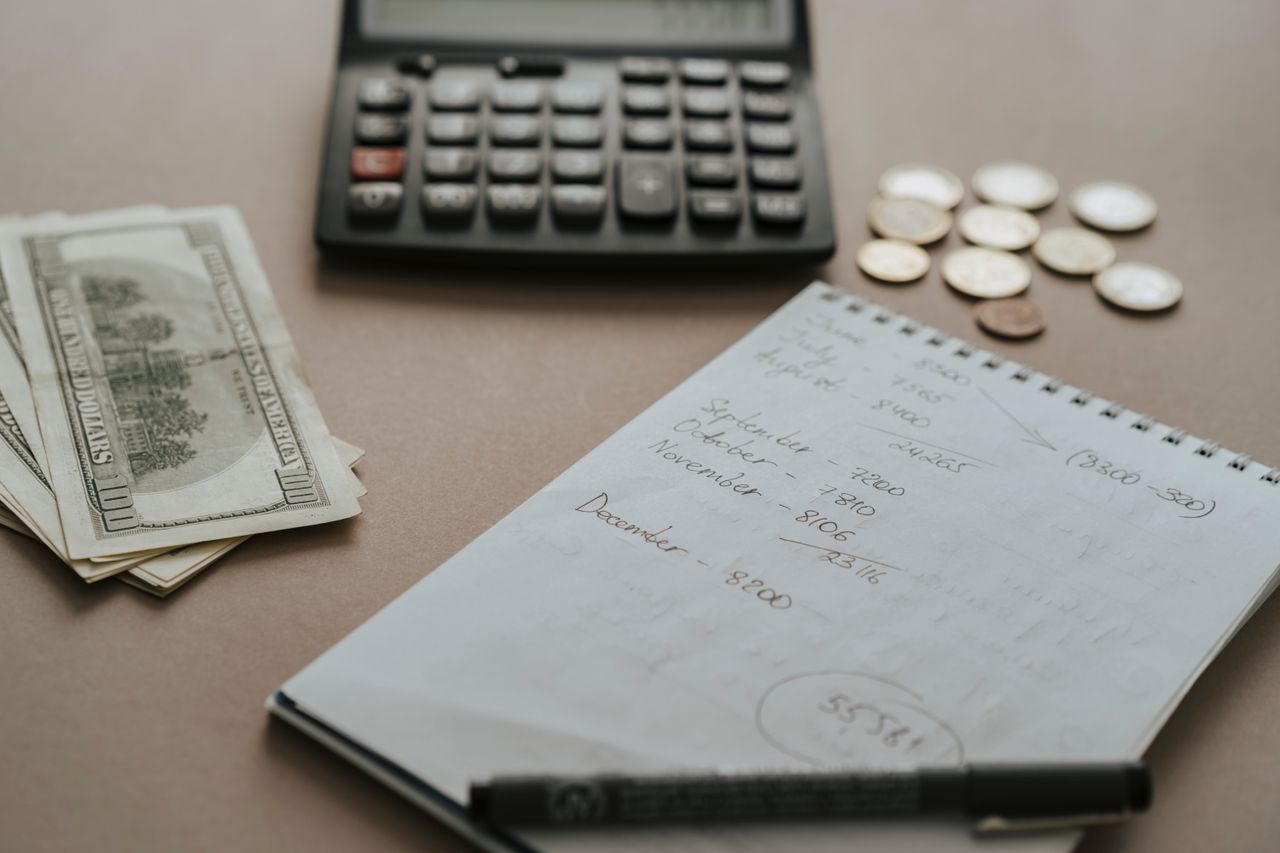
Un buget este un instrument de lucru, nu o dovadă pentru altcineva. Păstrează-l simplu: o foaie cu două coloane și o linie de total pentru fiecare lună. După trei-patru luni vei observa tipare, de exemplu perioade în care încasările scad sau cheltuieli care revin anual, cum sunt asigurările și taxele locale. Împarte aceste sume anuale la douăsprezece și pune-le deoparte lunar, ca să nu te surprindă când scad la plată. Astfel, bugetul devine o hartă a banilor firmei, pe care o poți citi în câteva minute.
Întrebări frecvente
Cât de des actualizez bugetul?
Lunar, imediat după închiderea lunii. Dacă activitatea se schimbă mult, poți face și o revizuire la jumătatea lunii.
Este salariul un cost fix sau variabil?
De regulă este fix. Dacă o parte din venit depinde de rezultate, acea parte se trece la costurile variabile.
Am nevoie de program special pentru buget?
Nu neapărat. O foaie de calcul este suficientă la început. Pentru reguli fiscale sau contabile, cere părerea contabilului firmei.
Pentru analize pe tema administrării unei afaceri, poți consulta și Afaceri 365, unde găsești ghiduri pentru firme mici și mijlocii.