
Pe scurt: la o casă veche verifici trei lucruri înainte de semnare: situația juridică din cartea funciară, starea construcției și modul în care o poți asigura. Extrasul de carte funciară arată proprietarul și eventualele sarcini, iar valoarea din polița de locuință trebuie legată de costul real al reconstruirii, nu de prețul de piață.
Casele vechi au farmec, dar vin cu istoric: moșteniri împărțite, extinderi făcute fără acte, terenuri măsurate cândva cu alte metode. O verificare atentă la început te poate scuti de ani de neplăceri. Informațiile de mai jos sunt generale; pentru cazul tău concret apelează la notar, la un avocat sau la un specialist în evaluări.
Ce arată extrasul de carte funciară
Extrasul de carte funciară arată cine este proprietarul înscris, ce suprafață are terenul și dacă există sarcini, precum ipoteci sau interdicții. Este documentul de la care începi orice verificare. Pentru case din zone cu tradiție istorică, merită să înțelegi de unde vine sistemul; un material util este cel despre cartea funciară în Transilvania și ce arată extrasul unei case vechi.
Compară datele din extras cu cele din actul de proprietate și cu realitatea din teren: numele, suprafața, vecinii, limitele.
Actele pe care le ceri vânzătorului
Ceri actul prin care vânzătorul a dobândit casa și documentele construcției. Dacă proprietatea provine dintr-o moștenire, verifică dacă toți moștenitorii apar în acte și dacă au semnat sau sunt reprezentați.
- actul de proprietate și extrasul de carte funciară actual;
- planul cadastral și documentația de măsurare, dacă există;
- autorizațiile pentru extinderi sau modificări;
- certificatul energetic, când este cerut la vânzare;
- dovada plății impozitelor locale, de la primărie.
Starea construcției
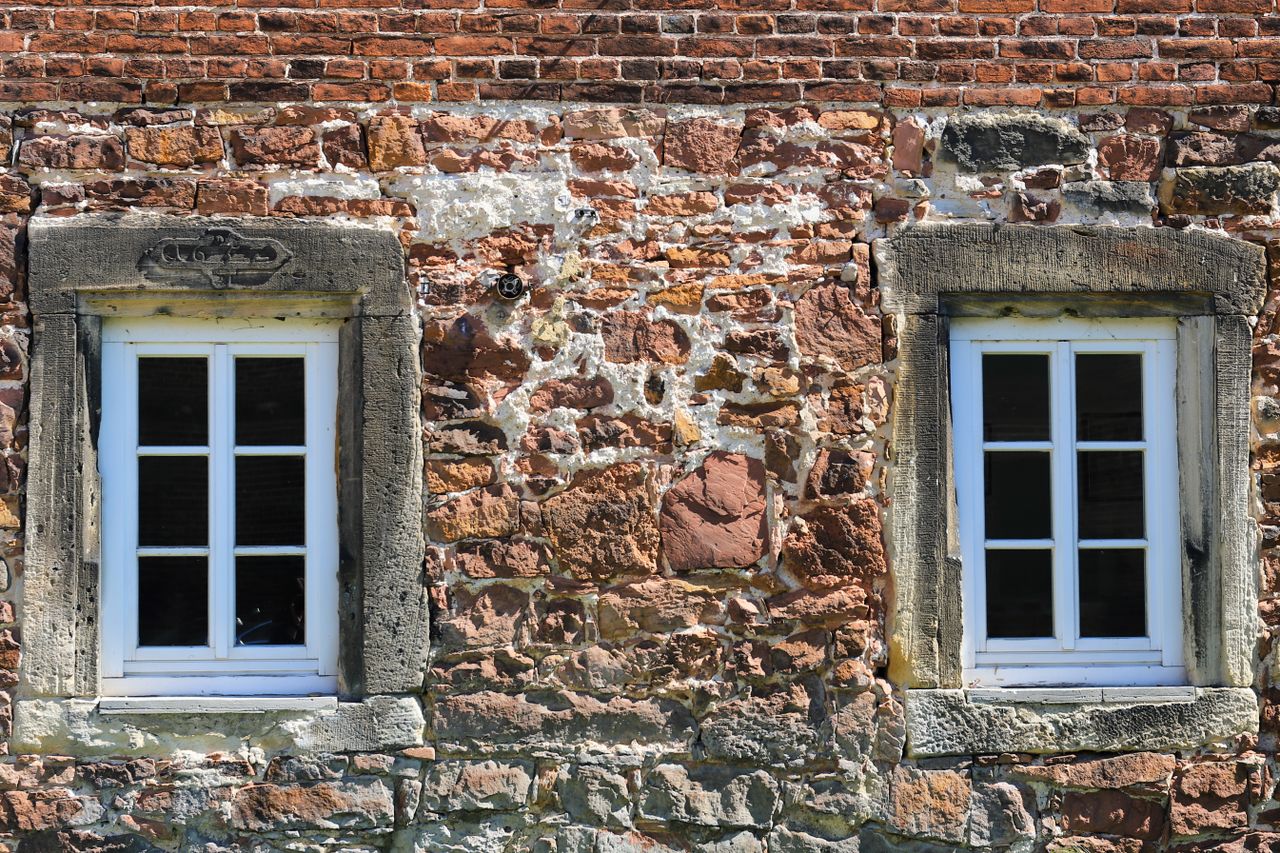
La o casă veche, structura și umiditatea contează mai mult decât finisajele. Uită-te la fisuri late sau în trepte, la pereții cu urme de apă, la acoperiș și la fundație. Mirosul de mucegai, tencuiala care se desprinde și parchetul umflat sunt semne de infiltrații.
Dacă ai dubii, plătește un inspector sau un inginer constructor pentru o expertiză. Costul este mic față de o reparație majoră descoperită după cumpărare. Pentru clădirile din zone seismice, întreabă și dacă a existat vreo încadrare în clasă de risc.
Asigurarea locuinței și valoarea declarată
Valoarea declarată în poliță ar trebui să reflecte costul de reconstruire a casei, nu prețul de piață al imobilului. Prețul de piață include terenul, locația și cererea, în timp ce asigurarea acoperă în general construcția. Dacă declari o sumă prea mică, la un eveniment despăgubirea poate fi redusă proporțional. De aceea merită să citești explicația despre valoarea declarată în polița de locuință și să discuți cu un agent autorizat.
Spune sincer ce vechime și ce materiale are casa. Detaliile greșite pot genera probleme la despăgubire.
Ordinea în care lucrezi
Începe cu extrasul de carte funciară, apoi vizionează cu un specialist, apoi negociază și abia la urmă semnează antecontractul. În antecontract, cere să fie trecute actele pe care vânzătorul se obligă să le obțină până la contract.
Întrebări frecvente
Pot cumpăra o casă care nu este intabulată?
Se poate, dar riști mai mult. Discută cu notarul despre pașii pentru intabulare înainte de a plăti vreun avans.
Cât de des trebuie actualizată suma asigurată?
Verifică-o la fiecare reînnoire a poliței, pentru că prețurile materialelor și ale lucrărilor se modifică în timp.
Trebuie să angajez un specialist la vizionare?
Nu este obligatoriu, dar pentru o casă veche este recomandat, mai ales dacă ai observat fisuri sau urme de apă.
O casă veche cumpărată cu acte clare și cu asigurare bine calculată rămâne o investiție liniștită pentru mulți ani.